A împrumutat 7.500 de lei de la un IFN și s-a trezit cu o datorie de 68.000 de lei. Conturile, poprite
Un român care a împrumutat 7.500 de lei de la un IFN susține că a ajuns să datoreze 68.000 de lei și s-a trezit cu poprire pe conturi. Numărul restanțierilor a crescut cu 16% într-un an, iar specialiștii avertizează asupra riscurilor împrumuturilor cu dobânzi ridicate.
Foto: Magnific. com
Tot mai mulți români apelează la instituțiile financiare nebancare (IFN) pentru a obține rapid bani, însă întârzierile la plata ratelor pot duce la acumularea unor datorii greu de achitat. Un bărbat care a contractat un împrumut de 7.500 de lei povestește că, după o perioadă petrecută în străinătate, a descoperit că suma solicitată pentru recuperare ajunsese la aproximativ 68.000 de lei.
Ionuț spune că a reușit inițial să achite o parte din credit, după care a plecat la muncă în Anglia. Susține că nu a mai primit notificări privind situația împrumutului, iar la întoarcerea în România a constatat că avea conturile poprite.
„M-am trezit cu o poprire pe cont. Undeva la 68 de mii de lei. O dobândă așa mare să îți pună pentru o datorie așa mică. E un abuz”, a declarat Ionuț, clientul instituției financiare nebancare.
Cazul apare într-un context în care numărul persoanelor care contractează împrumuturi de la IFN-uri continuă să crească, la fel și dificultățile întâmpinate de cei care nu își mai pot achita obligațiile financiare.
Tot mai mulți români se împrumută de la IFN-uri. Restanțele au crescut cu 16%
În ultimul an, numărul persoanelor care au contractat credite de cel puțin 20.000 de lei de la instituțiile financiare nebancare a crescut cu aproape 10%.
În același timp, unul din zece români care au un credit la IFN înregistrează deja întârzieri la plata ratelor. Numărul restanțierilor a avansat cu 16% față de anul precedent.
Una dintre problemele semnalate de specialiști este situația în care debitorii contractează împrumuturi noi pentru a le achita pe cele vechi, acumulând treptat obligații financiare tot mai mari.
„Ei contractează un credit până la salariu. Nu-l pot achita. Trebuie să ia de la un alt IFN ca să poată să achite creditul respectiv. Și tot așa, intră într-un cerc vicios. Am avut un caz, peste 40 de solicitări făcute către IFN. Dacă au probleme în Biroul de Credit, IFN-urile acceptă, băncile nu. Unele IFN-uri acceptă și alte categorii de venit, pentru care banca nu le finanțează”, a explicat Camelia Grădinaru, avocat specializat în drept bancar.
Accesul mai facil la finanțare, inclusiv pentru persoanele care nu îndeplinesc condițiile impuse de bănci, determină o parte dintre solicitanți să aleagă creditele nebancare.
Dificultățile apar atunci când ratele și costurile asociate împrumuturilor depășesc posibilitățile financiare ale debitorilor.
„În momentul în care ești supraîndatorat, ajungi să nu mai poți plăti. Și încearcă să obțină o eșalonare la plată”, a precizat Camelia Grădinaru.
IFN-urile refuză negocierile. Datoriile ajung la recuperatori și executori judecătorești
Centrul de Soluționare Alternativă a Litigiilor în Domeniul Bancar a înregistrat, în primele nouă luni ale acestui an, cu 60% mai multe cereri decât în perioada similară din 2025.
Solicitările referitoare la instituțiile financiare nebancare s-au dublat, însă, potrivit informațiilor prezentate, IFN-urile nu au acceptat în acest an negocieri pentru amânarea sau eșalonarea datoriilor.
În multe situații, creanțele sunt vândute către companii specializate în recuperarea debitelor.
În 2025 au fost înființate 24 de firme de recuperare a creanțelor, cel mai mare număr din ultimii ani.
Creșterea numărului de datorii neachitate se reflectă și în activitatea executorilor judecătorești, care se confruntă cu tot mai multe dosare provenite din creditele nebancare.
„Se vede clar o creștere în volumul de executări silite ce provin de la IFN-uri. Se merge mai departe, prin poprire, prin sechestru auto. Dacă suma care este restantă este mai mare, se poate demara și o executare silită imobiliară”, a declarat Radu Gabriel Gonț, executor judecătoresc.
Ce prevede legea privind dobânzile și penalitățile percepute de IFN-uri
Pentru creditele de consum de până la 25.000 de lei, legislația stabilește limite privind costurile pe care instituțiile financiare nebancare le pot percepe clienților.
Potrivit regulilor menționate, valoarea totală plătibilă pentru aceste împrumuturi nu poate depăși dublul sumei împrumutate, în condițiile prevăzute de lege.
Astfel, pentru un credit de 7.500 de lei care intră sub incidența acestor prevederi, valoarea totală plătibilă este plafonată la 15.000 de lei.
Persoanele care consideră că li s-au aplicat dobânzi sau penalități peste limitele legale pot depune reclamații la Autoritatea Națională pentru Protecția Consumatorilor (ANPC) sau pot contesta sumele solicitate în instanță.
Cuvinte cheie: credite ifn, datorii ifn, dobanzi, executare silita, poprire conturi
Doar 9 din cei 86 de urși alocați județului Covasna au fost împușcați. Pagube de peste 1,8 milioane de lei
Lavinia Tosa · 27 oct 2026
Pensiile ar putea crește de două ori în 2027. Câți bani ar primi pensionarii în plus de la 1 ianuarie
Lavinia Tosa · 27 oct 2026
Descoperire arheologică la Constanța. Sarcofag roman intact, cu jucării și flori în mormântul unui copil
Andreea Ionescu · 27 oct 2026
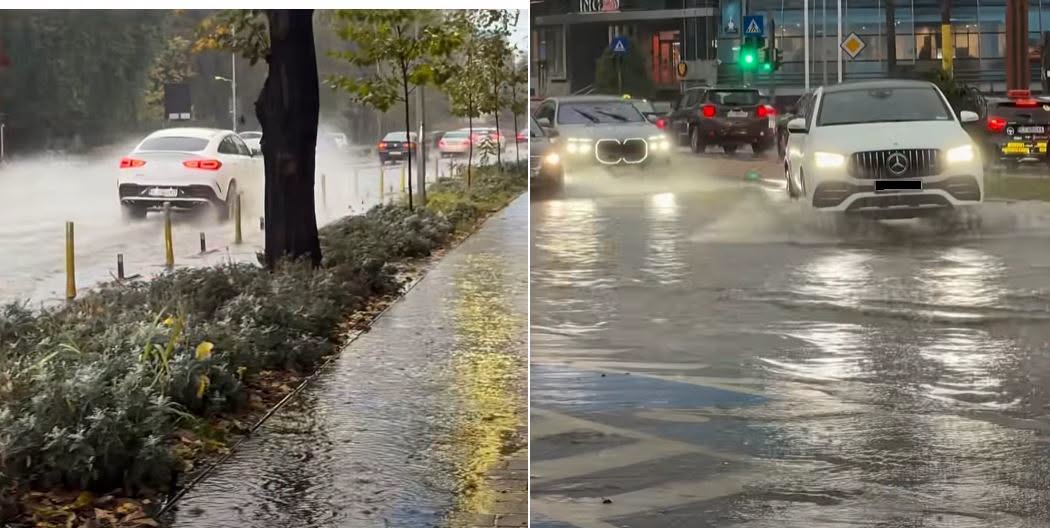
Constanța, inundată după o ploaie de câteva minute. Cod roșu de vreme extremă în Dobrogea
Lavinia Tosa · 27 oct 2026