Banii ținuți în casă sau la bancă? Riscurile pe care trebuie să le cunoști înainte să alegi
Păstrarea economiilor în numerar oferă acces imediat la bani, dar vine cu riscuri de furt, incendiu și pierdere a valorii din cauza inflației. Depozitele bancare oferă alte forme de protecție, însă au propriile limite. Ce trebuie să știe românii înainte să decidă unde își păstrează economiile.
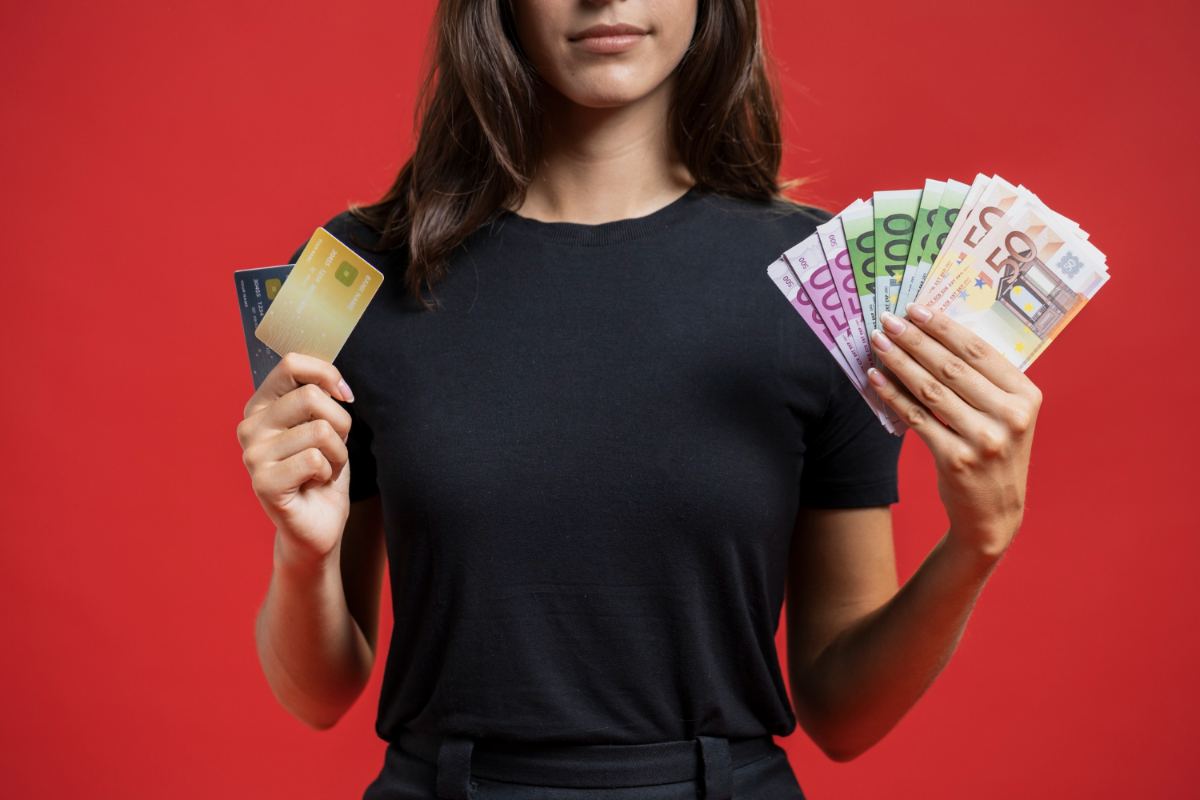
Foto: Magnific.com
Banii ținuți într-un sertar, într-un seif sau într-un cont bancar nu sunt expuși acelorași riscuri. În timp ce numerarul poate fi folosit imediat, fără acces la internet sau la un bancomat, economiile depuse la bancă beneficiază, în anumite condiții, de protecția unui sistem de garantare a depozitelor.
Pentru românii care au economii, una dintre cele mai importante diferențe este că depozitele eligibile sunt garantate, în general, în limita echivalentului a 100.000 de euro pentru fiecare deponent, la fiecare bancă participantă la schema de garantare. Această protecție nu se aplică banilor păstrați acasă.
Alegerea nu depinde însă numai de siguranța împotriva furtului sau a falimentului bancar. Inflația, accesul la bani în situații de urgență, dobânzile, comisioanele și riscul unor fraude informatice sunt factori care pot influența valoarea și disponibilitatea economiilor.
Citește și: De ce cresc prețurile alimentelor în România. Ce scumpește produsele de bază din magazine
Ce riscuri există atunci când păstrezi banii în casă
Principalul avantaj al numerarului este disponibilitatea imediată. În cazul unei întreruperi de curent, al unei defecțiuni a sistemelor bancare sau al imposibilității de a utiliza cardul, banii fizici pot fi folosiți pentru cumpărături și alte cheltuieli, dacă comercianții acceptă plata în numerar.
Totuși, păstrarea unor sume mari în locuință presupune mai multe riscuri.
Furtul reprezintă unul dintre cele mai evidente pericole. Chiar și un seif poate fi vulnerabil, iar recuperarea banilor furați este dificilă dacă aceștia nu pot fi identificați.
Incendiile, inundațiile și alte evenimente care afectează locuința pot provoca distrugerea bancnotelor. În anumite situații, bancnotele deteriorate pot fi preschimbate prin procedurile Băncii Naționale a României, dar recuperarea nu este garantată în orice condiții.
Un alt risc este pierderea puterii de cumpărare. Dacă prețurile cresc, aceeași sumă de bani permite achiziționarea unei cantități mai mici de bunuri și servicii.
De exemplu, la o inflație ipotetică de 5% într-un an, produse care costă inițial 10.000 de lei ar ajunge să coste aproximativ 10.500 de lei. Suma păstrată în numerar rămâne de 10.000 de lei, însă puterea sa de cumpărare scade.
Banii ținuți acasă nu produc dobândă, astfel că nu există un venit care să compenseze măcar parțial această pierdere.
Ce protecție oferă băncile și ce riscuri trebuie luate în calcul
Depozitele bancare eligibile beneficiază de un mecanism legal de garantare. În România, Fondul de Garantare a Depozitelor Bancare (FGDB) protejează depozitele constituite la instituțiile de credit participante, în limita plafonului prevăzut de lege.
Plafonul general este de 100.000 de euro, echivalent în lei, pentru fiecare deponent la fiecare bancă. În această limită sunt luate în calcul, cumulat, depozitele eligibile ale persoanei la instituția respectivă, inclusiv dobânzile datorate potrivit regulilor aplicabile.
De exemplu, dacă o persoană are 60.000 de euro într-un cont de economii și 30.000 de euro într-un depozit la aceeași bancă, suma totală de 90.000 de euro se situează sub plafonul general de garantare.
Dacă economiile depășesc plafonul, partea excedentară nu beneficiază, în mod obișnuit, de aceeași protecție. Există însă și situații speciale în care anumite depozite temporar ridicate pot beneficia de acoperire suplimentară, conform legii.
Este important și tipul instituției. Pentru sucursalele din România ale unor bănci din alte state membre ale Uniunii Europene, garantarea poate fi asigurată de schema din statul de origine, nu de FGDB.
Pe lângă protecția depozitelor, băncile oferă posibilitatea de a obține dobândă prin conturi de economii sau depozite la termen. Randamentul efectiv depinde de dobânda oferită, impozitare și eventualele comisioane.
Nici economiile bancare nu sunt lipsite de riscuri. Fraudele informatice, mesajele false prin care infractorii încearcă să obțină datele de autentificare și transferurile autorizate sub influența unor înșelătorii pot provoca pierderi financiare.
În plus, accesul la bani poate fi temporar afectat de probleme tehnice, iar retragerea anticipată a unui depozit la termen poate duce la pierderea unei părți sau a întregii dobânzi, în funcție de contract.
Citește și: Ce se întâmplă cu banii românilor din 2027. Schimbări la salarii, pensii, taxe și puterea de cumpărare
Garanția depozitelor protejează împotriva indisponibilității depozitelor eligibile în condițiile legii, nu împotriva inflației și nici împotriva tuturor formelor de fraudă.
O soluție practică este separarea banilor necesari pentru cheltuieli urgente de economiile destinate unor obiective pe termen mai lung. O rezervă modestă de numerar poate fi utilă atunci când plățile electronice nu funcționează, în timp ce sumele mai mari pot fi păstrate în produse financiare alese în funcție de accesibilitate, protecție și costuri.
Pentru sumele care depășesc 100.000 de euro, distribuirea economiilor între bănci diferite poate permite aplicarea separată a plafonului de garantare. FGDB precizează că există și o protecție suplimentară temporară, de până la 100.000 de euro, pentru anumite sume provenite, de exemplu, din vânzarea unei locuințe, valabilă timp de 12 luni.
Cuvinte cheie: bani tinuti in casa, economii la banca, garantarea depozitelor, riscuri financiare, economii romani
Bunicii au dreptul să își vadă nepoții după divorțul părinților. Ce pot face dacă li se interzic vizitele
Lavinia Tosa · 9 noi 2026
Proprietarii terenurilor abandonate riscă amenzi și impozite majorate cu 500%. Cine îi poate obliga să le curețe
Lavinia Tosa · 9 noi 2026
Adopția în România în 2026. Cât durează procedura și ce etape trebuie să parcurgă viitorii părinți
Lavinia Tosa · 9 noi 2026
98,43% dintre localnici au respins mina de magneziu. Ce se întâmplă cu proiectul de 400 de milioane de euro
Lavinia Tosa · 9 noi 2026